Vendre sa maison en viager : comment ça marche et pour qui est-ce intéressant ?
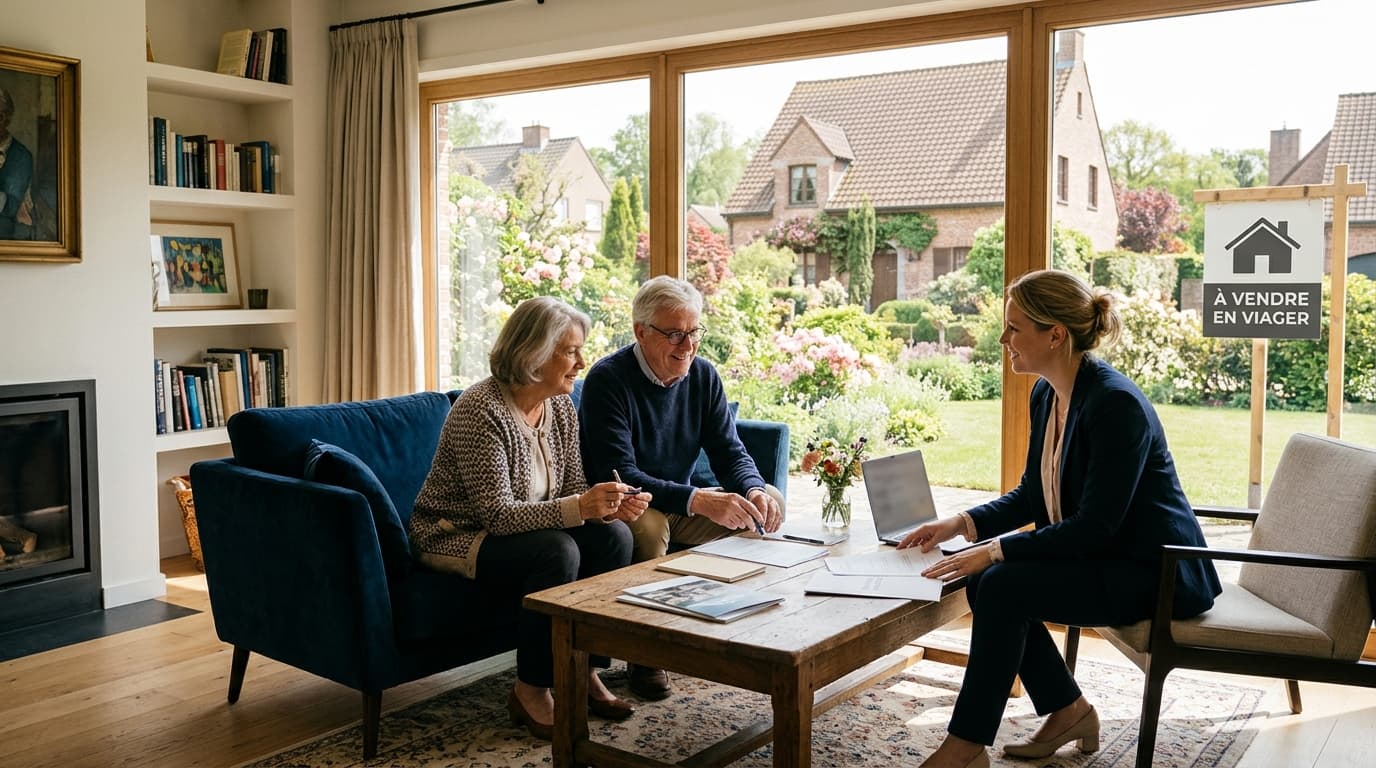
Celui qui veut vendre sa maison en viager échange une partie du prix de vente contre un revenu qui court jusqu'à la fin de sa vie. L'acheteur paie généralement une somme à la signature de l'acte, puis une rente fixe aussi longtemps que vous vivez. Dans notre article sur vendre sa maison et continuer à y habiter, nous comparons les différentes formules. Ici, nous nous penchons sur le viager lui-même : comment les montants sont fixés, quels risques vous courez et ce qui doit figurer dans l'acte.
Comment fonctionne une vente en viager
Un viager est une vente ordinaire avec un mode de paiement particulier. Vous transférez la propriété de votre habitation à l'acheteur, mais celui-ci ne paie pas tout en une fois. Il verse à l'acte un capital, appelé le bouquet, puis une rente périodique. Cette rente court aussi longtemps que vous vivez. À votre décès, elle s'arrête et l'acheteur ne doit plus rien payer, pas même à vos héritiers.
Le viager est donc un contrat aléatoire. Personne ne sait à l'avance combien l'acheteur paiera au final. Si vous vivez longtemps, il paiera bien plus que ce que vaut le bien aujourd'hui. Si vous décédez tôt, il aura acheté le bien à bon compte. C'est précisément cette incertitude qui fait que la formule fonctionne autrement qu'une vente classique, et que le calcul du bouquet et de la rente est si déterminant.
Un viager peut être constitué sur une tête ou sur deux têtes. Lorsque deux partenaires vendent ensemble, on convient souvent que la rente continue jusqu'au décès du second partenaire. Cela réduit le montant mensuel, car l'acheteur doit compter sur une durée plus longue, mais cela protège le survivant.
Viager occupé ou viager libre
La grande différence tient à la question de savoir qui habite le bien après la vente. Dans un viager occupé, vous restez dans l'habitation, le plus souvent grâce à un usufruit réservé ou à un droit d'habitation. L'acheteur ne dispose du bien qu'après votre décès ou lorsque vous partez de votre plein gré. Comme il ne peut pas encore utiliser le bien, le bouquet et la rente sont plus bas.
✦ 100% gratuit & Sans engagement
Vendez votre bien avec le meilleur agent
Comparez gratuitement le top 3 des agents de votre région et économisez sur la commission.
Comparer les agents →Dans un viager libre, vous quittez l'habitation et l'acheteur peut immédiatement y habiter ou la louer. Il obtient donc dès aujourd'hui la pleine valeur du bien, ce qui se traduit par un bouquet ou une rente plus élevés. Cette formule est surtout choisie par des propriétaires qui déménagent vers un logement plus petit, une résidence-services ou une maison de repos et qui cherchent un complément à leur pension.
Dans un viager occupé, il est important de régler dans l'acte qui supporte quelles charges. Souvent, le vendeur reste responsable de l'entretien courant et du précompte immobilier, tandis que l'acheteur prend en charge les grosses réparations. Cette répartition n'est pas figée : elle se négocie et doit être formulée clairement.
Comment le bouquet et la rente sont calculés
Tout viager part de la valeur vénale du bien sur le marché libre. Dans un viager occupé, on en déduit la valeur de votre droit d'habitation ou de votre usufruit, qui dépend surtout de votre âge. Ce qui reste est réparti entre le bouquet et la rente capitalisée. Plus le bouquet est élevé, plus la rente mensuelle est faible, et inversement.
Pour fixer la rente, les notaires et les bureaux spécialisés utilisent des tables de mortalité et un taux d'intérêt. Ces tables donnent une espérance de vie moyenne, pas une prédiction pour vous personnellement. Le choix de la table et du taux a une influence importante sur le montant mensuel : il vaut donc la peine de faire expliquer le calcul et, le cas échéant, de le faire vérifier.
Le point de départ reste toujours une valeur de marché correcte. Une estimation trop basse se répercute sur chaque montant que vous recevrez le reste de votre vie. Demandez donc d'abord une estimation gratuite de votre bien et faites-la confirmer par un agent immobilier qui connaît le marché local. Via ImmoMakelaarVergelijker.be, vous pouvez comparer jusqu'à trois agents agréés de votre région, y compris des agences qui ont l'expérience des ventes en viager.
Les risques pour vous en tant que vendeur, et comment les couvrir
Le principal risque est que l'acheteur cesse de payer. Vous n'êtes alors plus propriétaire, mais vous ne recevez pas non plus votre rente. C'est pourquoi tout acte de viager doit contenir une clause résolutoire : si l'acheteur ne paie pas, vous pouvez faire résoudre la vente et récupérer le bien. Convenez aussi de ce qu'il advient des montants déjà payés, sinon des discussions risquent de naître. En tant que vendeur, vous disposez en outre d'un privilège légal sur le bien pour ce qui reste dû, et le notaire veille à ce qu'il soit inscrit.
Un deuxième risque est la perte de valeur de la rente. Un montant fixe qui court pendant vingt ans vaut beaucoup moins à la fin. Faites donc indexer la rente, généralement sur l'indice santé, et fixez précisément le mode d'adaptation.
Un troisième point concerne l'aléa lui-même. La loi prévoit qu'un viager est sans effet si la personne sur la tête de laquelle il est constitué décède dans les vingt jours du contrat d'une maladie dont elle était déjà atteinte. Cette règle protège les héritiers contre un acheteur qui profiterait d'un mauvais état de santé. Enfin, certains vendeurs demandent que l'acheteur prévoie une assurance ou une autre garantie, afin que la rente continue d'être payée s'il décède lui-même prématurément.
Frais, impôts et rôle du notaire
Une vente en viager passe toujours par le notaire. Les droits d'enregistrement ne sont pas calculés sur le seul bouquet, mais sur la valeur totale de la vente : le bouquet plus la rente capitalisée, et jamais moins que la valeur vénale du bien. Ces droits sont à charge de l'acheteur, mais ils influencent ce qu'il est prêt à offrir.
Le traitement fiscal de la rente que vous percevez mérite lui aussi votre attention. Il dépend de votre situation et de la manière dont la vente est montée. Faites-le vérifier au préalable par le notaire ou un fiscaliste, afin de savoir quel montant net il vous restera réellement. Le taux des droits d'enregistrement diffère d'une région à l'autre. Vous trouverez les chiffres à jour auprès du SPF Finances, du SPW Fiscalité en Wallonie, de Bruxelles Fiscalité ou de votre notaire.
Trouver un acheteur est plus difficile pour un viager que pour une vente classique. Le public est plus restreint et la négociation plus technique. Un agent immobilier qui a l'expérience du viager sait comment présenter le bien, quels acheteurs sont intéressés et comment expliquer clairement la proposition. Pour en avoir le cœur net, vous pouvez sur ImmoMakelaarVergelijker.be comparer les agents immobiliers de votre quartier, gratuitement et sans engagement.
Questions fréquentes
Mes héritiers reçoivent-ils quelque chose lors d'une vente en viager ?
Non, pas du bien lui-même. À votre décès, la rente s'arrête et le bien reste à l'acheteur. Ce que vous avez reçu et épargné de votre vivant fait en revanche normalement partie de votre succession.
Puis-je encore déménager dans le cadre d'un viager occupé ?
Cela dépend de ce que prévoit l'acte. Avec un usufruit réservé, vous pouvez souvent déménager et louer le bien. Avec un droit d'habitation personnel, ce n'est généralement pas permis. Demandez au notaire de vous expliquer clairement cette différence au préalable.
Que se passe-t-il si l'acheteur décède avant moi ?
L'obligation passe à ses héritiers. Ce sont eux qui doivent continuer à payer la rente. S'ils ne le font pas, vous pouvez invoquer la clause résolutoire et votre privilège de vendeur.
Un viager est-il plus avantageux qu'une vente classique ?
Cela dépend de la durée de votre vie et de la qualité du calcul des montants. Si vous cherchez avant tout un revenu fixe et la sécurité de rester chez vous, le viager peut vous convenir. Si vous voulez transmettre votre capital ou en avez besoin tout de suite, mieux vaut opter pour une vente classique.
Pour conclure
Vendre sa maison en viager vous assure un revenu pour le reste de votre vie et, dans le cas d'un viager occupé, la certitude de pouvoir rester chez vous. En contrepartie, vous recevez moins de capital et les accords dans l'acte doivent être irréprochables. Commencez par une valeur correcte, faites expliquer le calcul du bouquet et de la rente et choisissez un agent immobilier qui connaît ce type de vente. Comparez les agents immobiliers de votre région et demandez-leur comment ils proposeraient votre bien en viager.
"Entrepreneur technologique et stratège axé sur la transformation numérique du secteur immobilier."