
Vendre sa maison et continuer à y habiter en Belgique

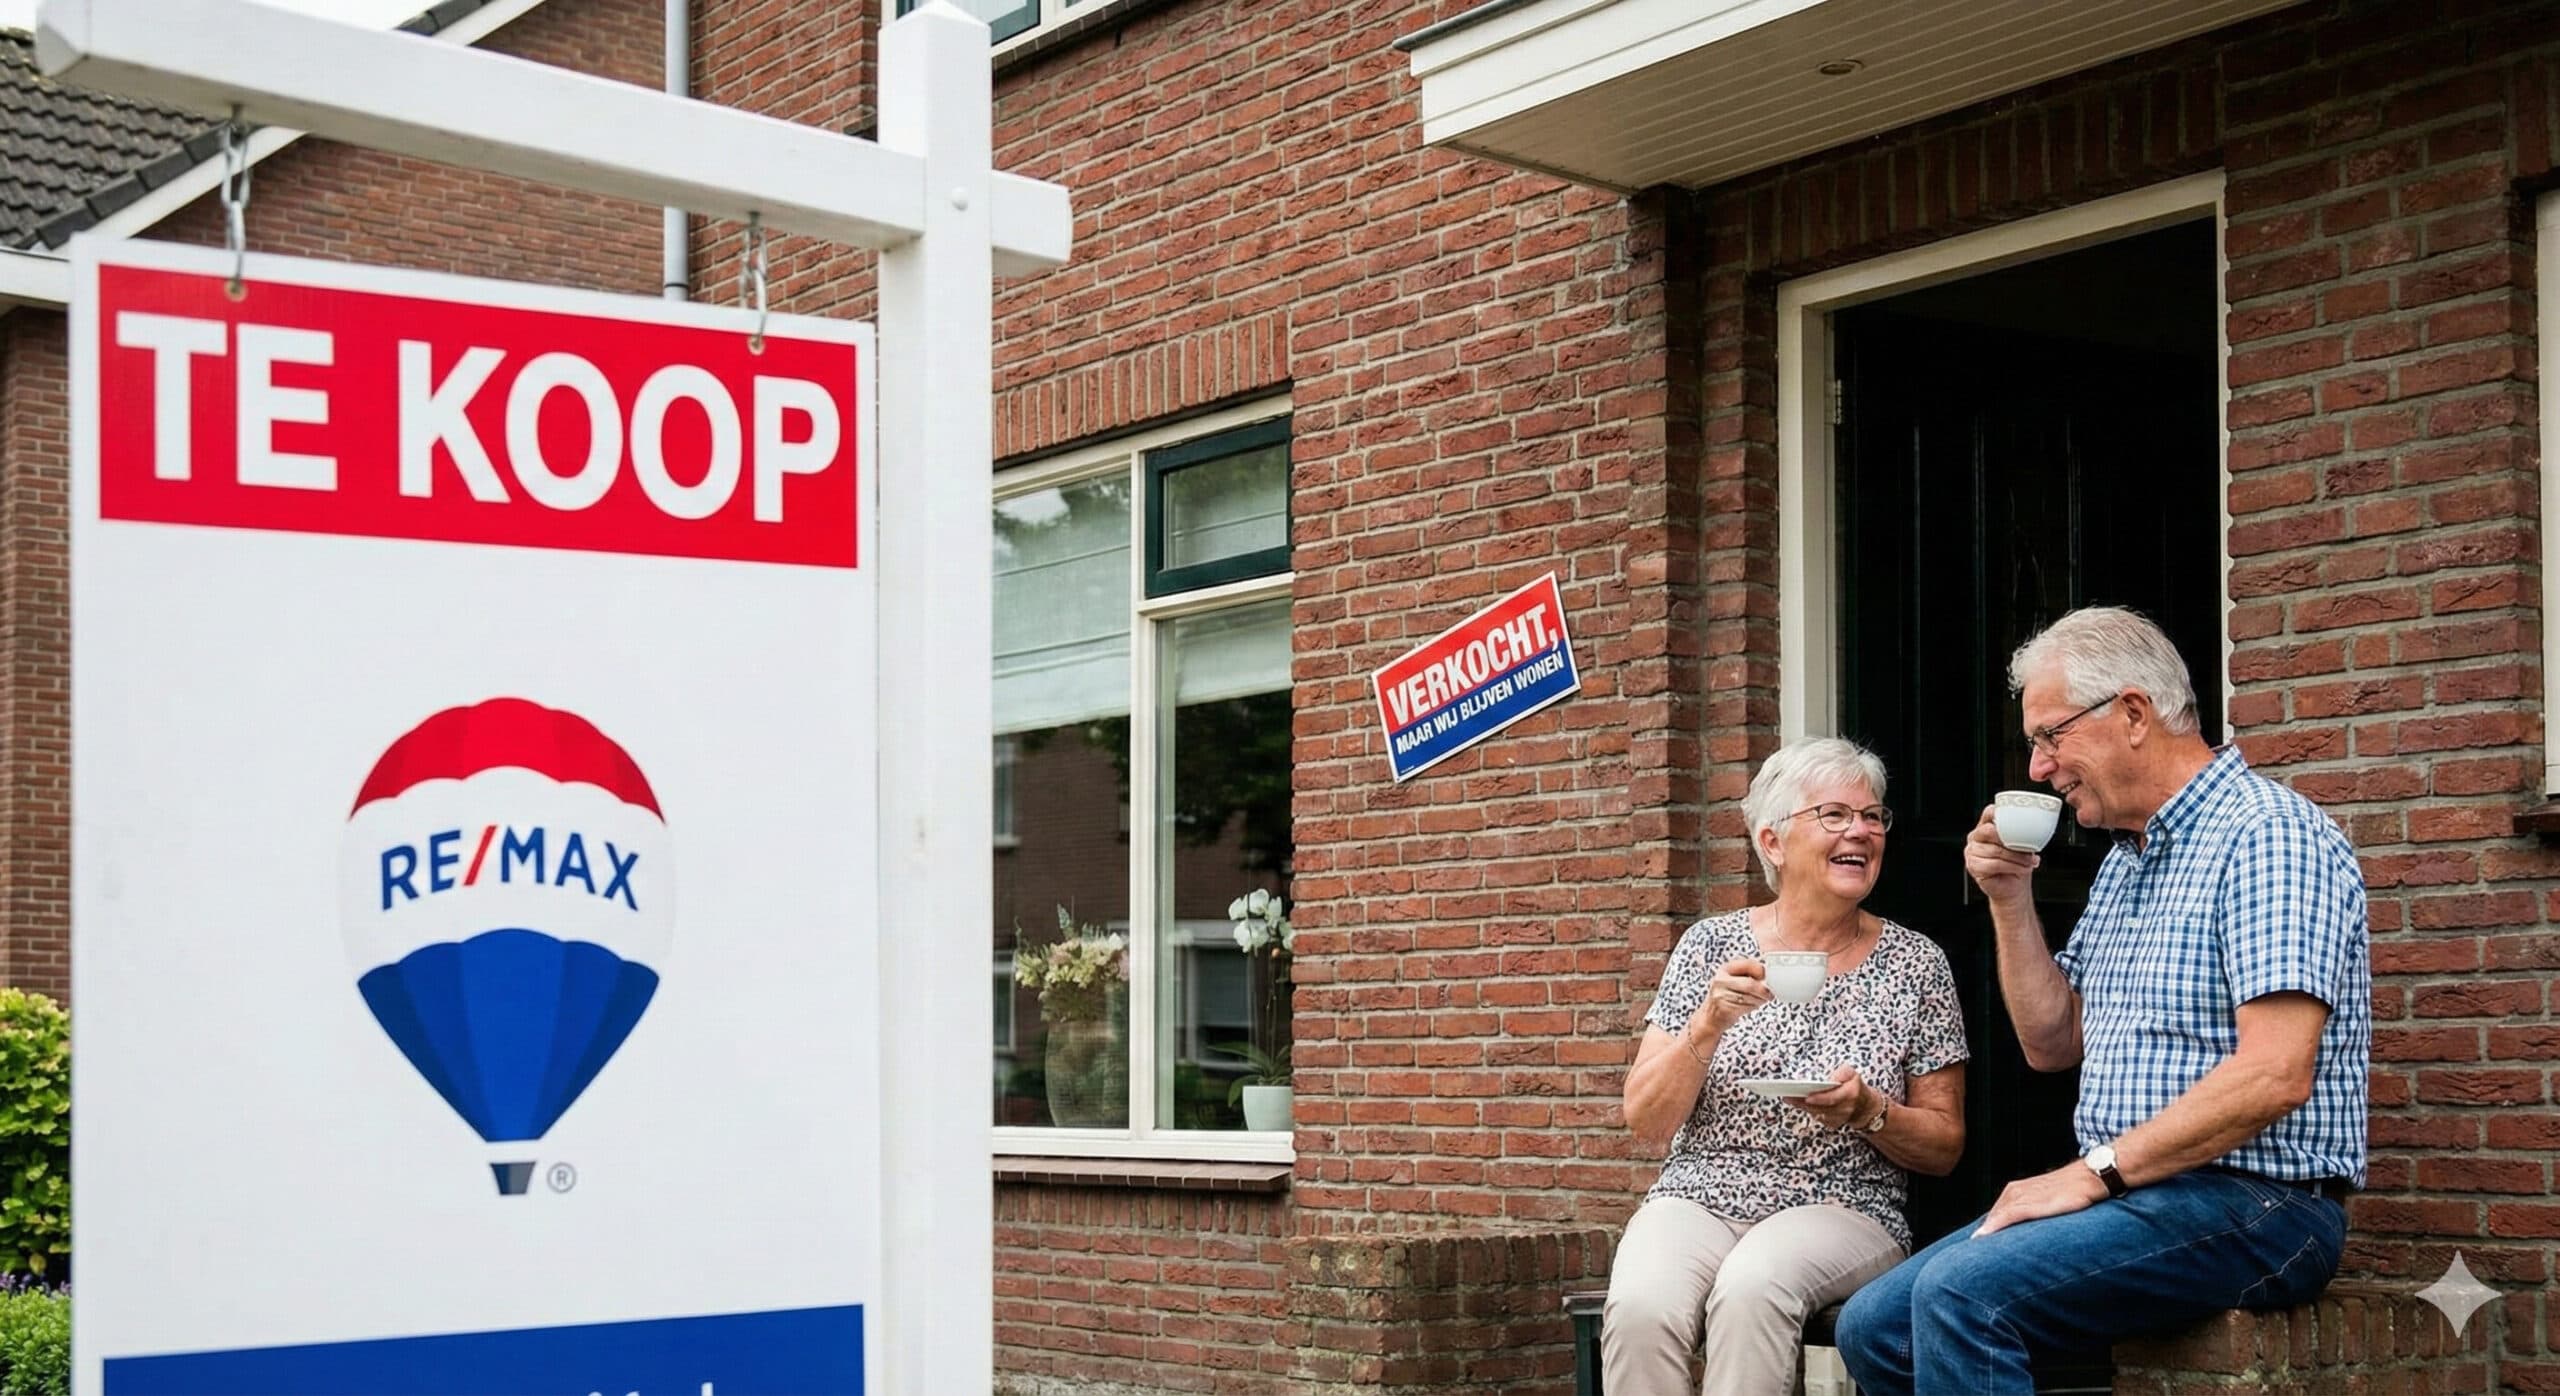
Vendre et continuer à habiter chez soi est possible en Belgique de trois manières. Vous vendez la nue-propriété et gardez l'usufruit, vous vendez en viager, ou vous vendez entièrement puis louez le bien à l'acheteur. Chaque voie rapporte un montant différent, avec une autre sécurité pour vous et un autre risque pour l'acheteur. Cet article les place côte à côte, pour que vous sachiez quoi demander à votre notaire.
Pourquoi choisir cette voie
Les motifs varient. Parfois le capital sert à couvrir des frais de soins, un crédit ou une donation aux enfants. Parfois une personne ne veut pas laisser la maison comme une charge à ses héritiers. Et parfois le logement est simplement devenu trop grand, alors que quitter le quartier n'est pas envisageable.
Ce que toutes les formules ont en commun : vous recevez moins que la pleine valeur de marché. Vous ne vendez pas une maison vide, vous vendez une maison avec vous dedans. Cette différence n'est pas une astuce de l'acheteur, c'est le prix du droit d'habitation que vous conservez.
Vendre la nue-propriété et garder l'usufruit
Vous vendez la nue-propriété et gardez l'usufruit, le plus souvent à vie. Vous pouvez continuer à habiter le bien, ou le mettre en location et garder le loyer. L'acheteur ne devient plein propriétaire qu'à la fin de votre usufruit.
La valeur de l'usufruit dépend surtout de votre âge. Plus vous êtes jeune, plus l'usufruit vaut cher et moins l'acheteur paie aujourd'hui. Le notaire calcule cette répartition avec les tables usuelles et l'inscrit dans l'acte.
✦ 100% gratuit & Sans engagement
Vendez votre bien avec le meilleur agent
Comparez gratuitement le top 3 des agents de votre région et économisez sur la commission.
Comparer les agents →Attention aux charges. Comme usufruitier, vous supportez l'entretien ordinaire et le précompte immobilier. Le nu-propriétaire supporte les gros travaux structurels, à la toiture ou aux fondations par exemple. Inscrivez dans l'acte qui paie quels travaux, car c'est la source classique de litige dix ans plus tard.
Vendre en viager
En viager, vous recevez généralement une somme au départ, le bouquet, puis une rente jusqu'à votre décès. En viager occupé, vous restez dans le bien, ce qui rend la rente et le bouquet plus bas qu'en viager libre.
La rente s'arrête au décès du vendeur. Cela fait de la formule un pari pour l'acheteur et une sécurité pour vous, tant que les accords tiennent. Faites donc préciser dans l'acte ce qui se passe si l'acheteur cesse de payer, et comment la rente est indexée. Sans indexation, la rente perd une bonne part de son pouvoir d'achat après quinze ans.
Un viager passe toujours par le notaire, et les droits d'enregistrement se calculent sur la valeur de l'ensemble, pas seulement sur le bouquet. Comptez ce coût avant de comparer la formule avec une vente ordinaire.
Vendre et louer à l'acheteur
La troisième voie est la plus simple à expliquer. Vous vendez le bien entièrement, au prix normal du marché, puis vous le louez au nouveau propriétaire. Vous signez le bail au moment de l'acte, pour qu'il n'existe pas un seul jour sans titre pour habiter les lieux.
L'avantage est clair : vous obtenez le plein prix. L'inconvénient aussi : vous devenez locataire et tombez sous les règles ordinaires du bail d'habitation de votre région. Un bail court peut être résilié, un bail de neuf ans offre plus de sécurité mais vous engage également. Discutez avec le notaire de la durée qui correspond à votre projet, et faites fixer le loyer et l'indexation en même temps.
Ce que vous cédez en valeur
Avec l'usufruit et le viager, vous recevez moins de liquide aujourd'hui, en échange d'un droit d'habitation qui ne vous coûte plus rien. Avec une vente suivie d'un bail, vous recevez le plein prix, mais vous payez un loyer ensuite, donc une partie de ce capital retourne chaque mois vers l'acheteur.
Faites toujours cette comparaison sur une période réaliste. Alignez ce que vous touchez net, ce que vous payez ou recevez chaque mois, et ce qu'il reste après dix ou vingt ans. Une bonne estimation de la valeur de vente ordinaire est le point de départ, car chaque formule en découle. Demandez donc d'abord une estimation gratuite de votre logement.
Ce que le notaire doit acter
Dans chaque formule, faites inscrire quatre points noir sur blanc. Qui paie quels travaux et quelles taxes. Ce qui se passe si l'acheteur revend le bien, pour que votre droit d'habitation vaille aussi face au propriétaire suivant. Ce qui se passe si vous partez en maison de repos, car c'est la question qui revient le plus souvent ensuite. Et comment le prix ou la rente est indexé.
Faites-vous assister par votre propre notaire, même si l'acheteur en a déjà un. Cela ne vous coûte rien de plus, puisque les notaires partagent l'honoraire. Si vous hésitez entre ces formules et une vente ordinaire suivie d'un déménagement, comparez d'abord quelques agents et demandez leur estimation de la valeur en vente libre.
Questions fréquentes
Puis-je vendre ma maison et continuer à y habiter ?
Oui, de trois manières : vendre la nue-propriété en gardant l'usufruit, vendre en viager, ou vendre entièrement puis signer un bail avec l'acheteur. Chaque formule rapporte un montant différent et une sécurité différente.
Combien vais-je perdre si je reste dans le bien ?
Cela dépend de votre âge et de la formule. Avec l'usufruit et le viager, l'acheteur paie moins parce qu'il ne dispose du bien que plus tard. Avec une vente suivie d'un bail, vous obtenez le plein prix mais vous payez un loyer ensuite.
Qui paie les travaux en cas d'usufruit ?
L'usufruitier supporte l'entretien ordinaire et le précompte immobilier, le nu-propriétaire les gros travaux structurels comme la toiture ou les fondations. Inscrivez dans l'acte qui paie quoi, c'est la source classique de litige.
Que se passe-t-il si l'acheteur cesse de payer la rente ?
Cela doit figurer dans l'acte. Faites insérer une clause résolutoire et convenez de l'indexation de la rente, faute de quoi elle perd une bonne part de son pouvoir d'achat après quinze ans.
Et si je pars en maison de repos plus tard ?
C'est la question qui revient le plus souvent ensuite, réglez-la donc à l'avance dans l'acte. Avec un usufruit, vous pouvez généralement louer le bien et garder le loyer ; avec un bail, les règles de résiliation de votre région s'appliquent.
"Experte en immobilier axée sur le contrôle de la qualité et les partenariats stratégiques."