Woning verkopen in collectieve schuldenregeling: zo verloopt het
Woning verkopen in collectieve schuldenregeling: zo verloopt het
Wie een woning verkopen in collectieve schuldenregeling wil of moet, kan dat niet alleen beslissen. Zodra de arbeidsrechtbank uw aanvraag toelaatbaar verklaart, heeft u voor een verkoop de toestemming van de rechter nodig en loopt de opbrengst via de schuldbemiddelaar. Dat klinkt zwaar, maar het proces is goed geregeld. In dit artikel leest u wie wat beslist, hoe de verkoop praktisch verloopt en waar u zelf nog invloed op heeft.
Wat een collectieve schuldenregeling betekent voor uw woning
De collectieve schuldenregeling is een gerechtelijke procedure voor particulieren die hun schulden structureel niet meer kunnen betalen. De regels staan in het Gerechtelijk Wetboek (artikel 1675/2 en volgende). U dient het verzoek in bij de arbeidsrechtbank van uw woonplaats. Verklaart de rechter het verzoek toelaatbaar, dan wordt een schuldbemiddelaar aangesteld, vaak een advocaat.
Vanaf die beschikking ontstaat een toestand van samenloop. Lopende beslagen en uitvoeringen worden in principe geschorst, en al uw bezittingen dienen samen als waarborg voor alle schuldeisers. Voor uw woning heeft dat een direct gevolg: u blijft eigenaar, maar u mag zonder toestemming van de rechter geen handelingen meer stellen die buiten het normale beheer van uw vermogen vallen. Een woning verkopen, met een hypotheek bezwaren of wegschenken valt daar zeker onder.
De procedure wordt ook geregistreerd in het Centraal bestand van berichten van beslag, delegatie, overdracht, collectieve schuldenregeling en protest. Een notaris raadpleegt dat bestand bij elke verkoop. Een verkoop buiten de schuldbemiddelaar om is dus in de praktijk niet mogelijk, en dat is ook niet de bedoeling.
Moet de woning verplicht verkocht worden?
Niet altijd. Het doel van de procedure is uw financiële toestand herstellen en u, waar mogelijk, de kans geven om menswaardig te blijven wonen. Of de woning blijft of verkocht wordt, hangt af van de cijfers: de hoogte van de schulden, de waarde van de woning, wat er nog op de hypotheek openstaat en wat u maandelijks kunt afbetalen.
✦ 100% gratis & Vrijblijvend
Verkoop uw woning met de beste makelaar
Vergelijk gratis de top 3 makelaars in uw regio en bespaar op commissie.
Vergelijk makelaars →In een minnelijke aanzuiveringsregeling stelt de schuldbemiddelaar een plan voor waarmee alle schuldeisers akkoord moeten gaan. Daarin kan een verkoop staan, maar het kan ook een plan zijn waarin u de woning houdt en de hypotheek verder afbetaalt. Lukt een akkoord niet, dan kan de rechter een gerechtelijke aanzuiveringsregeling opleggen. In dat kader kan hij ook de verkoop van goederen bevelen, zeker wanneer de woning een overwaarde heeft die de schuldeisers grotendeels kan terugbetalen.
Soms komt het initiatief van uzelf. Een woning die te duur is geworden om te onderhouden of af te betalen, kan beter verkocht worden voordat de situatie verder verslechtert. Bespreek dat dan eerst met uw schuldbemiddelaar: hij of zij moet de verkoop bij de rechter aanvragen.
Openbare of onderhandse verkoop: wie beslist?
De wet gaat uit van een verkoop volgens de regels van de gedwongen tenuitvoerlegging, dus in principe een openbare verkoop via een notaris. Vandaag verloopt zo'n openbare verkoop meestal online via Biddit. Meer over die route leest u in ons artikel over openbaar verkopen via Biddit als verkoper.
De rechter kan op verzoek echter een onderhandse verkoop toestaan, ook wel verkoop uit de hand genoemd. Dat gebeurt wanneer aannemelijk is dat die een betere prijs oplevert. Voor u en uw schuldeisers is dat vaak de interessantste weg: een goed voorbereide verkoop met bezoeken, een duidelijke vraagprijs en onderhandelingsruimte levert meestal meer op dan een veiling onder tijdsdruk.
Om de rechter te overtuigen, helpt een onderbouwde waardebepaling. Een gratis schatting van uw woning geeft een eerste richtprijs, en een schatting door een erkende makelaar of schatter is een stevig argument in het verzoekschrift. De rechter bepaalt uiteindelijk onder welke voorwaarden de verkoop mag doorgaan en welke notaris de akte verlijdt.
De verkoop in de praktijk: stap voor stap
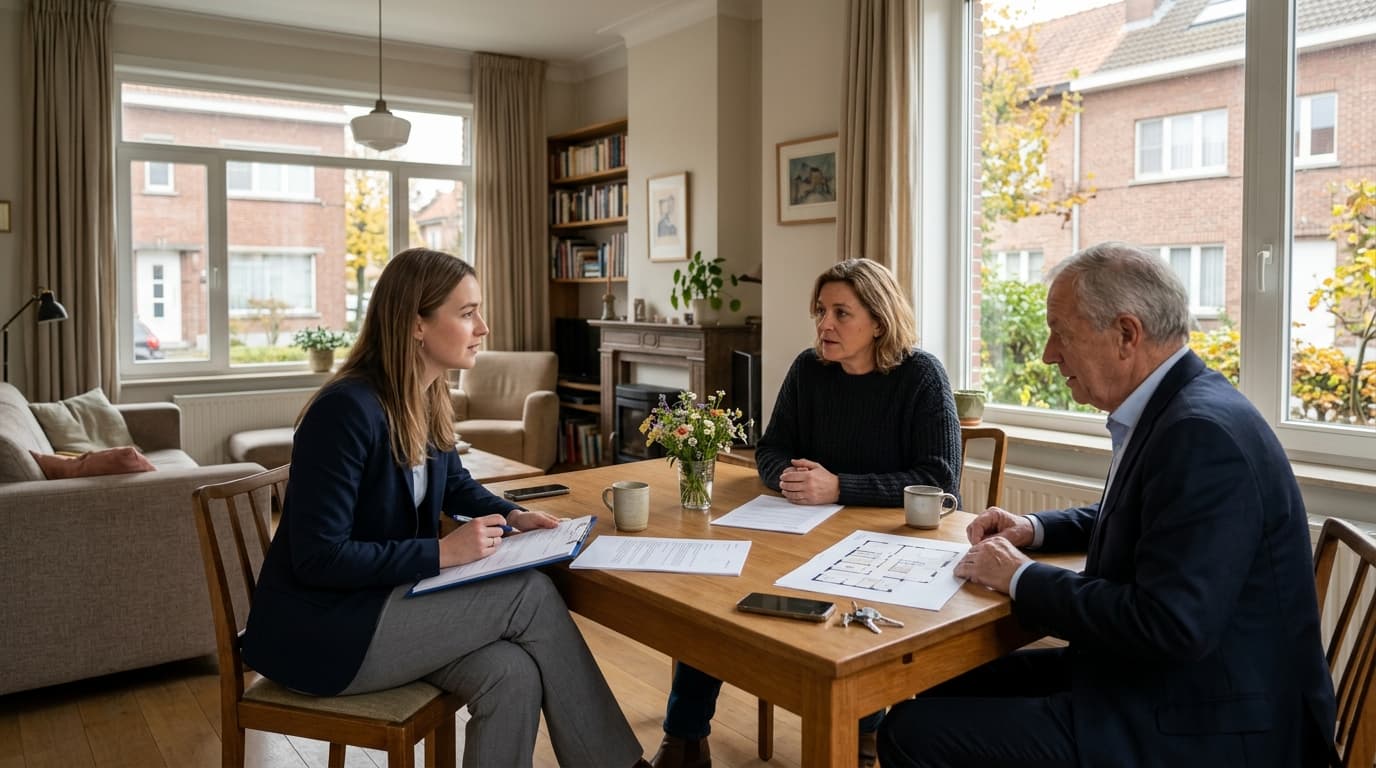
Een onderhandse verkoop in collectieve schuldenregeling volgt grotendeels hetzelfde parcours als een gewone verkoop, met een paar extra controles:
- Overleg met de schuldbemiddelaar. Zonder diens medewerking gebeurt er niets. Hij of zij dient het verzoek tot verkoop in en volgt het dossier op.
- Toestemming van de rechter. De rechter keurt de verkoop goed en legt vaak een minimumprijs of andere voorwaarden op.
- Een makelaar kiezen. Wordt een makelaar ingeschakeld, dan gebeurt dat in overleg met de schuldbemiddelaar, ook wat betreft de commissie. Kies iemand die de lokale markt kent en ervaring heeft met verkopen onder toezicht. Via makelaars vergelijken krijgt u kosteloos tot drie voorstellen van erkende makelaars uit uw buurt.
- Verplichte attesten. Ook in deze procedure blijven de gewone verkoopsverplichtingen gelden: EPC, keuring van de elektrische installatie en in Vlaanderen het bodemattest en het asbestattest. Die kosten worden in overleg met de schuldbemiddelaar betaald.
- Bod en compromis. Een bod aanvaarden en een compromis tekenen gebeurt binnen de voorwaarden die de rechter heeft vastgelegd. Teken nooit zelf een compromis zonder akkoord van de schuldbemiddelaar.
- Akte bij de notaris. De notaris verlijdt de akte en zorgt dat de woning vrij van hypotheken en beslagen aan de koper wordt overgedragen.
Waar gaat de verkoopprijs naartoe?
De opbrengst komt niet op uw eigen rekening terecht. De notaris betaalt eerst de schuldeisers met een voorrecht of hypotheek op de woning, meestal de bank die uw woonkrediet verstrekte. Wat overblijft, gaat naar de rekening die de schuldbemiddelaar voor uw dossier beheert. Daarna wordt het verdeeld volgens de aanzuiveringsregeling en de wettelijke rangorde van de schuldeisers.
Blijft er na het aanzuiveren van alle schulden nog geld over, dan komt dat terug bij u. Dekt de opbrengst niet alles, dan loopt de regeling verder voor de resterende schulden. Hoe een lopende lening bij een verkoop wordt afgelost, leest u ook in ons artikel over een huis verkopen met een lopende hypotheek.
Een realistische vraagprijs is hier dus in ieders belang. Een te lage prijs benadeelt uw schuldeisers en vergroot uw restschuld. Een te hoge prijs laat de woning maanden te koop staan, terwijl de kosten doorlopen en de rechter mogelijk alsnog een openbare verkoop beveelt.
Veelgestelde vragen
Mag ik mijn woning verkopen tijdens een collectieve schuldenregeling?
Ja, maar alleen met toestemming van de arbeidsrechtbank. Na de beschikking van toelaatbaarheid mag u geen handelingen meer stellen die buiten het normale beheer vallen. De schuldbemiddelaar dient het verzoek tot verkoop in bij de rechter.
Wordt mijn woning altijd openbaar verkocht?
Nee. De wet gaat uit van een openbare verkoop, maar de rechter kan een onderhandse verkoop toestaan als die waarschijnlijk een betere prijs oplevert. Een onderbouwde schatting helpt om dat aan te tonen.
Mag ik zelf een makelaar kiezen?
U kunt een voorstel doen, maar de keuze en de afspraken over de commissie gebeuren in overleg met de schuldbemiddelaar en binnen de voorwaarden van de rechter. Vergelijk daarom vooraf enkele lokale makelaars.
Krijg ik iets van de verkoopprijs terug?
Alleen wat overblijft nadat de hypothecaire schuldeiser en de andere schuldeisers volgens de aanzuiveringsregeling zijn betaald. De opbrengst loopt via de notaris en de schuldbemiddelaar, niet via uw eigen rekening.
Tot slot
Een woning verkopen in collectieve schuldenregeling vraagt meer overleg dan een gewone verkoop, maar u staat er niet alleen voor. De schuldbemiddelaar en de rechter bewaken de procedure, de notaris zorgt voor een correcte overdracht. Uw belangrijkste bijdrage is een goede voorbereiding: een realistische prijs, de nodige attesten en een makelaar die de verkoop zorgvuldig aanpakt. Wilt u weten wat uw woning waard is of welke makelaars in uw regio actief zijn? Vraag een gratis schatting aan of vergelijk tot drie erkende makelaars, gratis en vrijblijvend. Voor juridisch advies over uw eigen dossier blijft uw schuldbemiddelaar het eerste aanspreekpunt.
Veelgestelde vragen
Mag ik mijn woning verkopen tijdens een collectieve schuldenregeling?
Ja, maar alleen met toestemming van de arbeidsrechtbank. Na de beschikking van toelaatbaarheid mag u geen handelingen meer stellen die buiten het normale beheer vallen. De schuldbemiddelaar dient het verzoek tot verkoop in bij de rechter.
Wordt mijn woning altijd openbaar verkocht?
Nee. De wet gaat uit van een openbare verkoop, maar de rechter kan een onderhandse verkoop toestaan als die waarschijnlijk een betere prijs oplevert. Een onderbouwde schatting helpt om dat aan te tonen.
Mag ik zelf een makelaar kiezen?
U kunt een voorstel doen, maar de keuze en de afspraken over de commissie gebeuren in overleg met de schuldbemiddelaar en binnen de voorwaarden van de rechter. Vergelijk daarom vooraf enkele lokale makelaars.
Krijg ik iets van de verkoopprijs terug?
Alleen wat overblijft nadat de hypothecaire schuldeiser en de andere schuldeisers volgens de aanzuiveringsregeling zijn betaald. De opbrengst loopt via de notaris en de schuldbemiddelaar, niet via uw eigen rekening.
"Vastgoedexpert met een focus op kwaliteitscontrole en strategische partnerships."