Huis kopen in Nederland als Belg: wat moet je weten?
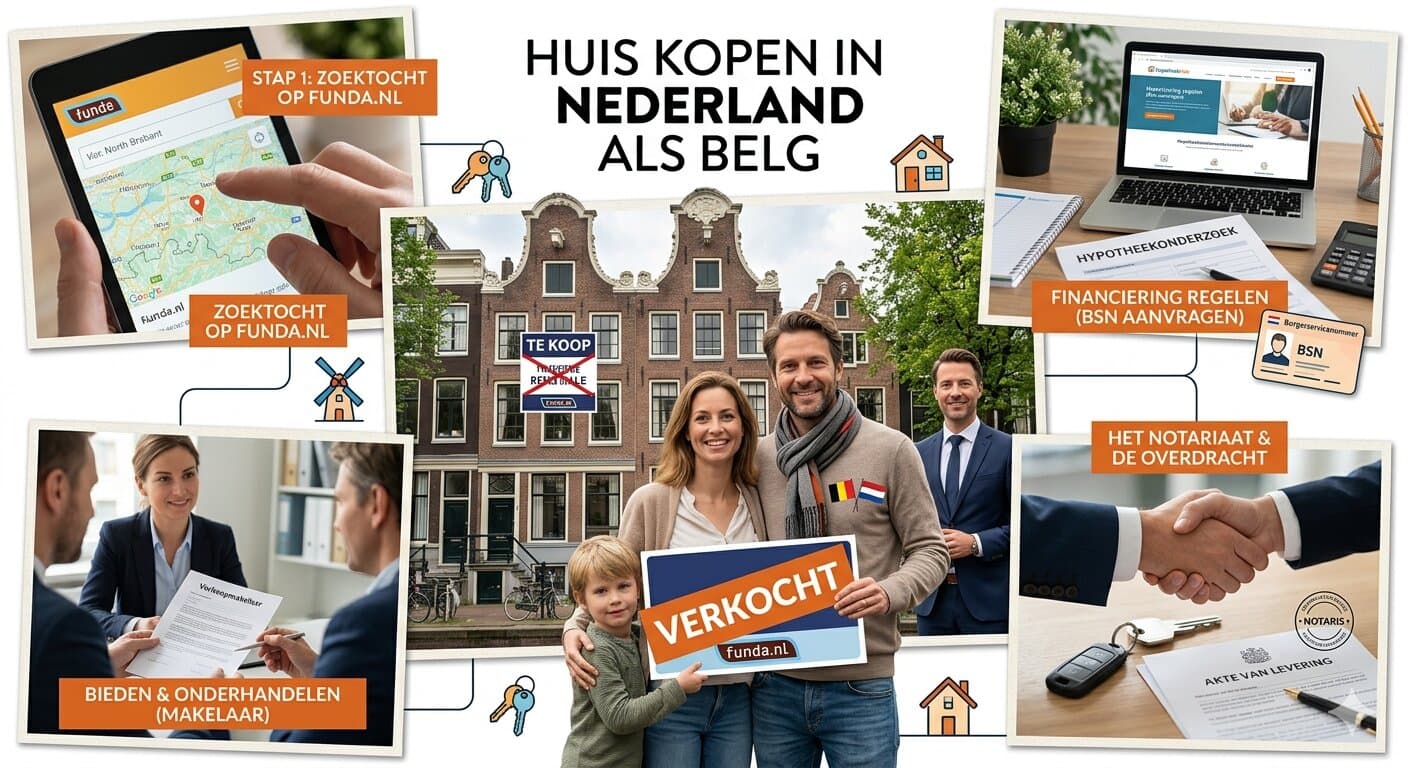
Een Huis kopen in Nederland als Belg is voor veel kopers interessant omdat de prijzen, woonkwaliteit en ligging in sommige grensregio's aantrekkelijk kunnen zijn. Vooral in Zeeuws-Vlaanderen, Limburg en delen van Noord-Brabant kijken Belgen steeds vaker over de grens naar woningen met meer ruimte of een andere prijszetting. Toch is de aankoop niet identiek aan een Belgische vastgoeddeal, en net daar moet je goed op letten.
De grootste fout is denken dat het proces bijna hetzelfde verloopt als in België. In werkelijkheid zijn er verschillen in financiering, overdrachtsbelasting, juridische afhandeling en fiscale gevolgen. Wie die verschillen vooraf begrijpt, koopt veel zekerder en vermijdt dure verrassingen.
Waarom kopen Belgen in Nederland?
Voor veel Belgische kopers speelt de prijs een grote rol. In grensregio's zoals Zeeuws-Vlaanderen liggen woningen soms merkelijk lager geprijsd dan vergelijkbare woningen net over de Belgische grens, zeker in vergelijking met de Antwerpse of Gentse rand. In het najaar van 2026 zien we dat de Nederlandse huizenmarkt in grensregio's nog steeds een prijsverschil kent ten opzichte van de duurste Vlaamse gemeenten, hoewel de kloof in Limburg kleiner is geworden dan een paar jaar geleden.
Een tweede reden is ligging. Wie in België werkt maar vlak bij de grens woont, kan door in Nederland te kopen toch praktisch dichtbij blijven wonen. Dat maakt de aankoop extra interessant voor grensarbeiders en gezinnen die een ruimer budget of een ander woningtype zoeken. Denk aan een vrijstaande woning met tuin die in Vlaanderen voor hetzelfde budget nauwelijks beschikbaar is.
Een derde motief dat steeds meer opduikt: het kopen van een tweede verblijf of investeringspand in Nederland. Die situatie brengt een eigen set fiscale regels mee, zowel in Nederland als in België, en vraagt extra voorbereiding.
✦ 100% gratis & Vrijblijvend
Verkoop uw woning met de beste makelaar
Vergelijk gratis de top 3 makelaars in uw regio en bespaar op commissie.
Vergelijk makelaars →Hoe werkt de aankoop?
De aankoopprocedure in Nederland verschilt van België op een aantal concrete punten. Ten eerste is er geen compromis zoals Belgen dat kennen. In Nederland teken je een koopovereenkomst (ook wel voorlopig koopcontract genoemd), maar die is juridisch bindend zodra beide partijen hebben getekend. Er geldt wel een wettelijke bedenktijd van drie kalenderdagen voor de koper, waarbinnen je zonder opgave van reden kunt terugtrekken.
Na het tekenen van de koopovereenkomst stelt de notaris de transportakte op. Die akte wordt bij de notaris getekend en daarna ingeschreven in het Kadaster, het Nederlandse equivalent van de hypotheekbewaarder. Zonder die inschrijving ben je juridisch geen eigenaar. De Nederlandse notaris speelt dus een centrale rol in de eigendomsoverdracht, vergelijkbaar met de Belgische notaris maar met een andere werkvolgorde en andere verplichtingen.
Voor Belgische kopers is het daarom verstandig om tijdig begeleiding te zoeken, liefst van iemand die beide markten begrijpt. Een Nederlandse aankoopmakelaar kan je bijstaan tijdens de bezichtigingen, de onderhandelingen en het doorlichten van de koopovereenkomst.
Wat heb je nodig om een huis te kopen in Nederland?
Als Belgische koper heb je een aantal documenten en stappen nodig voordat je een bod kunt uitbrengen. Hieronder de voornaamste:
- Geldig identiteitsbewijs - je Belgische identiteitskaart of paspoort volstaat.
- Fiscaal nummer (BSN) - een Burgerservicenummer is nodig voor de notariële akte en voor het openen van een Nederlandse bankrekening. Je vraagt dat aan bij de gemeente waar je de woning koopt of bij de Belastingdienst, zelfs als je niet in Nederland woont.
- Hypotheekofferte of bewijs van eigen middelen - verkopers en makelaars willen weten dat je de aankoop kunt financieren voordat ze een bod accepteren.
- Bankrekening - voor de betaling via de notarisrekening is een rekening bij een erkende bank vereist. Sommige Nederlandse notarissen aanvaarden ook een Belgische rekening, maar dat is niet altijd het geval.
- Eventueel een aankoopmakelaar - niet verplicht, maar sterk aanbevolen voor wie de Nederlandse markt niet goed kent.
Financiering en hypotheek
Een van de belangrijkste aandachtspunten is de hypotheek. Nederlandse banken zijn niet altijd even soepel voor Belgische kopers, zeker wanneer je niet in Nederland werkt of woont. Sommige kopers moeten meer eigen middelen inbrengen of krijgen een minder gunstige financieringsstructuur.
Concreet kan je als Belg bij een Nederlandse bank terecht als je een stabiel inkomen kunt aantonen, ook al is dat een Belgisch inkomen. De meeste Nederlandse banken rekenen een buitenlands inkomen mee, maar ze hanteren soms een correctiefactor of vragen een hogere eigen inbreng. In de praktijk wordt een eigen inbreng van 10 tot 20 procent van de aankoopprijs vaak gevraagd bovenop de kosten die niet gefinancierd worden.
Voor grensarbeiders - mensen die in Nederland werken maar in België wonen, of omgekeerd - zijn er specifieke regels. Nederland en België hebben een belastingverdrag gesloten dat bepaalt in welk land je belasting betaalt. Dat verdrag heeft ook gevolgen voor de hypotheekaanvraag, omdat de bank wil weten welk netto-inkomen beschikbaar is na belastingen.
Een alternatief voor sommige kopers is een hypotheek afsluiten bij een Belgische bank voor een woning in Nederland. Dat is minder gebruikelijk maar niet onmogelijk, zeker als er voldoende Belgisch onderpand beschikbaar is. Bespreek die optie altijd met een onafhankelijke hypotheekadviseur die grensoverschrijdende financiering kent.
Toch blijft het belangrijk om vooraf te controleren welke bank bereid is om mee te gaan in jouw situatie. Een aankoop in Nederland kan financieel aantrekkelijk zijn, maar alleen als de financiering haalbaar is.
Overdrachtsbelasting
In Nederland betaal je geen Belgische registratierechten, maar wel overdrachtsbelasting. De tarieven zijn in de afgelopen jaren een paar keer aangepast en zien er op dit moment als volgt uit:
- 2% voor starters die een woning als hoofdverblijf kopen en jonger zijn dan 35 jaar. Die vrijstelling is echter geplafonneerd: de woning mag niet meer kosten dan een bepaald bedrag (voor 2026 is de grens vastgesteld op 510.000 euro). Koop je als starter een woning boven dat bedrag, dan betaal je 2% op de volledige koopsom.
- 2% voor andere kopers van een eigen woning die de woning als hoofdverblijf gaan gebruiken en ouder zijn dan 34 jaar.
- 10,4% voor alle overige gevallen - dus voor tweede verblijven, investeringspanden, vakantiehuizen en woningen die niet als hoofdverblijf dienen. Dit tarief is in 2023 verhoogd en geldt nog steeds in 2026.
Voor Belgische kopers die een tweede verblijf of vakantiewoning in Nederland kopen, betekent dat tarief van 10,4% een stevige bijkomende kost. Op een woning van 300.000 euro is dat meer dan 31.000 euro overdrachtsbelasting. Dat bedrag moet je dus volledig zelf financieren, want het wordt in de meeste gevallen niet meegenomen in de hypotheek.
Voor Belgische kopers die definitief naar Nederland verhuizen en de woning als hoofdverblijf gaan gebruiken, gelden dezelfde tarieven als voor Nederlandse kopers. Dan betaal je 2% in plaats van 10,4%, wat een groot verschil maakt.
Kosten buiten de prijs
Bij een aankoop in Nederland komen niet alleen de aankoopprijs en de overdrachtsbelasting kijken. Hier een overzicht van de voornaamste bijkomende kosten:
- Notariskosten - voor de leveringsakte en de hypotheekakte. In Nederland zijn die kosten vrij onderhandelbaar, maar reken op 1.000 tot 2.500 euro voor beide aktes samen, afhankelijk van de notaris en de complexiteit.
- Kadastrale inschrijving - een administratief bedrag voor de inschrijving van de eigendomsoverdracht.
- Aankoopmakelaar - als je met een aankoopmakelaar werkt, betaal je doorgaans een courtage van 1 tot 1,5% van de aankoopprijs, of een vast bedrag.
- Bouwkundige keuring - niet verplicht maar sterk aanbevolen. Een keuring kost gemiddeld 300 tot 600 euro en geeft je een goed beeld van de technische staat van de woning.
- Hypotheekadvies - een onafhankelijke hypotheekadviseur rekent gemiddeld 2.000 tot 3.500 euro, afhankelijk van de complexiteit van je dossier.
- Verhuiskosten - als je vanuit België verhuist, komen daar ook de transportkosten bij.
Reken globaal op 5 tot 8% van de aankoopprijs aan bijkomende kosten als je als Belg een eigen woning koopt (2% overdrachtsbelasting plus de overige kosten). Voor een tweede verblijf loopt dat op tot 12 tot 15% door het hogere overdrachtsbelastingtarief.
Hypotheekrenteaftrek en fiscaliteit
Een bijkomend fiscaal aspect is de Nederlandse hypotheekrenteaftrek. Die regeling laat toe dat je de betaalde hypotheekrente aftrekt van je belastbaar inkomen, maar ze geldt alleen voor woningen die als eigen hoofdverblijf worden gebruikt. Koop je in Nederland als tweede verblijf of investeringspand, dan heb je geen recht op hypotheekrenteaftrek in Nederland.
Woon je wel definitief in Nederland en is de woning je hoofdverblijf, dan kun je de rente aftrekken. Maar dan moet je in Nederland belastingplichtig zijn, wat betekent dat je je fiscale woonplaats naar Nederland verplaatst. Op dat moment verandert ook je Belgische fiscale situatie volledig.
Voor Belgische inwoners die een woning in Nederland bezitten (als tweede verblijf of verhuurpand) geldt het Belgisch-Nederlands belastingverdrag. Dat verdrag bepaalt welk land mag heffen op welk inkomen. De hoofdregel is dat vastgoed belast wordt in het land waar het gelegen is. Dat betekent dat Nederland mag heffen op eventuele huurinkomsten of op de forfaitaire waarde van een tweede verblijf. In België moet je het buitenlands onroerend goed wel aangeven, maar in de meeste gevallen leidt dat niet tot dubbele belasting door de vrijstelling met progressievoorbehoud.
Dat klinkt eenvoudig, maar in de praktijk is de situatie soms complex, zeker als je grensarbeider bent of als er sprake is van gedeeld eigendom. Daarom is het verstandig om niet alleen naar de aankoop te kijken, maar ook naar je totale fiscale positie als Belg. Een fiscaal advies vooraf kan veel duidelijk maken en helpt je onaangename verrassingen bij de belastingaangifte te vermijden.
Wat zijn de vereisten om als Belg in Nederland te wonen?
Als EU-burger heb je het recht om in Nederland te wonen zonder aparte verblijfsvergunning, zolang je voldoet aan een van de volgende voorwaarden: je werkt in Nederland, je bent economisch zelfstandig en hebt voldoende middelen, je studeert er, of je woont samen met een familielid dat aan die voorwaarden voldoet.
Praktisch gezien moet je je bij aankomst inschrijven in de gemeente waar je gaat wonen. Je krijgt dan een Burgerservicenummer (BSN) toegekend, dat je nodig hebt voor belastingen, zorgverzekering, bankzaken en eigendomsregistratie. Als Belg mag je je Belgische rijbewijs gewoon blijven gebruiken in Nederland. Je identiteitskaart blijft ook geldig als reisdocument.
Wie meer dan vier maanden in Nederland verblijft, is in principe verplicht zich in te schrijven bij de gemeente. Dat heeft gevolgen voor je fiscale woonplaats en voor eventuele toeslagen of uitkeringen waarop je recht hebt. Vergeet ook niet dat een inschrijving in Nederland normaal gezien betekent dat je je uitschrijft in België, wat opnieuw gevolgen heeft voor je Belgische rechten en verplichtingen.
Levensstijl en praktische impact
Wie in Nederland koopt, moet ook nadenken over de praktische gevolgen voor het dagelijks leven. Blijf je in België werken? Hoe zit het met scholen, kinderopvang, pendelafstand en administratieve inschrijving? Dat zijn geen randzaken, maar belangrijke beslissingscriteria.
Concreet zijn er een paar punten waar veel kopers pas laat bij stilstaan:
- Zorgverzekering - als je in Nederland woont, ben je verplicht een Nederlandse zorgverzekering af te sluiten. Die werkt anders dan het Belgische systeem, met een eigen risico per jaar. In 2026 bedraagt het wettelijk eigen risico 385 euro per jaar.
- Schoolsysteem - het Nederlandse onderwijs is anders georganiseerd dan het Belgische. Groepen en leerjaren komen niet één op één overeen, en de overstap voor kinderen vraagt soms aanpassing.
- Pendel - woon je in Zeeuws-Vlaanderen maar werk je in Gent of Antwerpen? Dan moet je rekening houden met een langere pendeltijd dan je misschien verwacht, inclusief eventuele vertraging aan grensovergangen of op snelwegen.
- Administratieve inschrijving - zorg dat je weet of je je uitschrijft in België en wat dat betekent voor je rechten op Belgische uitkeringen, kinderbijslag en pensioenopbouw.
Voor veel kopers zijn de woonkwaliteit en rust in grensregio's een grote troef. Tegelijk moet de verhuis wel passen in je persoonlijke en professionele leven. Hoe beter die balans klopt, hoe duurzamer de aankoop zal aanvoelen.
Wanneer is het interessant?
Een Huis kopen in Nederland als Belg is vooral interessant wanneer je grensbewust zoekt naar meer ruimte, een betere prijs-kwaliteitverhouding of een specifieke locatie dichtbij België. In sommige regio's kan je voor hetzelfde budget een andere woningcategorie kopen dan in Vlaanderen. Dat maakt de markt zeker de moeite waard om te verkennen.
De aankoop is het meest logisch in een van deze situaties:
- Je werkt in Nederland als grensarbeider en wil dicht bij je werk wonen.
- Je zoekt een vrijstaande woning of een grote tuin die in Vlaanderen buiten je budget valt.
- Je wil een tweede verblijf of vakantiewoning in Nederland, bijvoorbeeld aan zee in Zeeland.
- Je bent van plan definitief naar Nederland te verhuizen en wil liever kopen dan huren.
Toch is het geen beslissing die je licht neemt. De juridische en fiscale structuur verschilt van België, en de financiering kan ingewikkelder zijn. Daarom loont het om je aankoop met kennis van zaken voor te bereiden.
Veelgemaakte fouten
Een veelgemaakte fout is starten zonder hypotheekcheck. Omdat Belgische kopers niet automatisch dezelfde toegang hebben tot Nederlandse financiering, kan dat tot teleurstelling leiden. Een tweede fout is de overdrachtsbelasting onderschatten, waardoor het totale budget te laag wordt ingeschat - zeker bij een tweede verblijf waar het tarief van 10,4% van toepassing is.
Ook wordt soms vergeten dat de juridische afhandeling anders werkt dan in België. De koopovereenkomst in Nederland is sneller bindend dan een Belgisch compromis, en de bedenktijd van drie dagen is kort. Wie dat pas op het einde ontdekt, verliest tijd en soms ook onderhandelingsruimte.
Een derde fout die regelmatig voorkomt: vergeten om een BSN aan te vragen voor de notariële akte. Zonder dat nummer kan de akte niet worden opgesteld, wat de overdracht vertraagt. Vraag het BSN dus tijdig aan, ruim voor de geplande passeerdatum bij de notaris.
Tot slot: vergeet de fiscale aangifte in België niet. Een woning in het buitenland moet je aangeven in je Belgische belastingaangifte, ook al wordt er geen dubbele belasting geheven. Wie dat vergeet, riskeert een boete.
Aankoopstrategie
Begin met de vraag waarom je in Nederland wilt kopen. Zoek je ruimte, prijsvoordeel, rust of een combinatie daarvan? Daarna toets je welke regio's logisch zijn, welke banken willen meewerken en hoeveel eigen inbreng je nodig hebt.
Een goede aankoopstrategie ziet er stap voor stap zo uit:
- Financiering in kaart brengen - spreek een hypotheekadviseur aan die grensoverschrijdende dossiers kent. Weet wat je maximaal kunt lenen en hoeveel eigen middelen je nodig hebt.
- Regio kiezen - kijk verder dan enkel de aankoopprijs. Denk aan pendelafstand, scholen, voorzieningen en de lokale woningmarkt.
- BSN aanvragen - doe dat vroeg in het proces, want het duurt soms een paar weken.
- Aankoopmakelaar inschakelen - zeker als je de Nederlandse markt niet goed kent, is lokale begeleiding zijn geld waard.
- Bouwkundige keuring laten uitvoeren - standaard onderdeel van een gedegen aankoop, zeker bij oudere woningen.
- Fiscaal advies vragen - laat je situatie doorrekenen door een adviseur die zowel de Belgische als de Nederlandse fiscaliteit begrijpt.
Daarna bekijk je de woning zelf grondig. Controleer de staat van het pand, de ligging, de bereikbaarheid en de totale kost van aankoop. Zo voorkom je dat een aantrekkelijk geprijsde woning uiteindelijk toch te duur wordt.
Slot
Een Huis kopen in Nederland als Belg kan een slimme zet zijn als je de grensregio's goed kent en je financiering, fiscaliteit en praktische situatie vooraf uittekent. De voordelen zijn reëel, maar alleen als je de verschillen met België serieus meeneemt. Wie de stap goed voorbereidt, vermijdt verassingen en kan met vertrouwen een bod uitbrengen.
Veelgestelde vragen
Wat zijn de vereisten om als Belg in Nederland te wonen?
Als EU-burger mag je als Belg vrij in Nederland verblijven en wonen zonder aparte verblijfsvergunning. Je moet je wel inschrijven bij de gemeente als je er langer dan vier maanden verblijft. Je krijgt dan een Burgerservicenummer (BSN) toegewezen. Praktisch heb je ook een zorgverzekering bij een Nederlandse verzekeraar nodig zodra je er gedomicilieerd bent. Je Belgische identiteitskaart en rijbewijs blijven geldig.
Wat heb ik nodig om een huis te kopen in Nederland?
Je hebt minstens nodig: een geldig identiteitsbewijs, een Burgerservicenummer (BSN), een financieringsbevestiging of bewijs van eigen middelen, en een bankrekening voor de betaling via de notaris. Daarnaast is het sterk aanbevolen om een bouwkundige keuring te laten uitvoeren en een aankoopmakelaar in te schakelen als je de lokale markt niet kent.
Hoeveel overdrachtsbelasting betaal ik als Belg in Nederland?
Dat hangt af van je situatie. Als je de woning als hoofdverblijf gaat gebruiken en jonger bent dan 35 jaar, kun je in aanmerking komen voor het starterstarief van 0% of 2%, afhankelijk van de koopprijs (grens in 2026: 510.000 euro). Als je ouder bent en de woning als hoofdverblijf gebruikt, betaal je 2%. Voor een tweede verblijf, vakantiewoning of investeringspand betaal je 10,4%. Dat laatste tarief is voor de meeste Belgische grenskopers de meest voorkomende situatie.
Kan ik als Belg een hypotheek krijgen bij een Nederlandse bank?
Ja, dat is mogelijk, maar niet altijd eenvoudig. Nederlandse banken kijken naar je inkomen, ook al is dat een Belgisch inkomen. Ze hanteren soms een correctiefactor voor buitenlandse inkomsten en vragen vaker een hogere eigen inbreng. Voor grensarbeiders die in Nederland werken en in België wonen gelden specifieke regels op basis van het Belgisch-Nederlands belastingverdrag. Een hypotheekadviseur met ervaring in grensoverschrijdende dossiers kan je situatie het best inschatten.
Moet ik mijn woning in Nederland aangeven in mijn Belgische belastingaangifte?
Ja. Als Belgisch rijksinwoner ben je verplicht al je buitenlandse onroerende goederen aan te geven in je Belgische belastingaangifte. Dankzij het Belgisch-Nederlands belastingverdrag wordt het inkomen uit die woning in de meeste gevallen vrijgesteld van Belgische belasting, maar het telt wel mee voor de berekening van het belastingtarief op je andere inkomsten (progressievoorbehoud). Vergeet je de aangifte, dan riskeer je een boete.
Is het duurder om een tweede verblijf te kopen in Nederland dan een eerste woning?
Ja, aanzienlijk. Voor een tweede verblijf betaal je 10,4% overdrachtsbelasting in plaats van 2% voor een eigen woning. Op een aankoopprijs van 250.000 euro betekent dat het verschil tussen 5.000 euro en 26.000 euro enkel aan overdrachtsbelasting. Bovendien heb je geen recht op hypotheekrenteaftrek voor een tweede verblijf. Die hogere instapkost maakt het extra belangrijk om de totale financiering goed door te rekenen.
Welke regio's in Nederland zijn het meest populair bij Belgische kopers?
Zeeuws-Vlaanderen is verreweg de populairste regio, omdat het direct grenst aan de Belgische provincies Oost- en West-Vlaanderen en relatief betaalbare woningprijzen kent. Nederlands Limburg (rond Maastricht, Venlo en de Maasvallei) trekt kopers aan vanuit de Belgische provincie Limburg. Noord-Brabant, met name de regio rondom Bergen op Zoom en Roosendaal, is interessant voor kopers uit de Antwerpse regio.
Veelgestelde vragen
Wat zijn de vereisten om als Belg in Nederland te wonen?
Als EU-burger mag je als Belg vrij in Nederland verblijven en wonen zonder aparte verblijfsvergunning. Je moet je wel inschrijven bij de gemeente als je er langer dan vier maanden verblijft. Je krijgt dan een Burgerservicenummer (BSN) toegewezen. Praktisch heb je ook een zorgverzekering bij een Nederlandse verzekeraar nodig zodra je er gedomicilieerd bent. Je Belgische identiteitskaart en rijbewijs blijven geldig.
Wat heb ik nodig om een huis te kopen in Nederland?
Je hebt minstens nodig: een geldig identiteitsbewijs, een Burgerservicenummer (BSN), een financieringsbevestiging of bewijs van eigen middelen, en een bankrekening voor de betaling via de notaris. Daarnaast is het sterk aanbevolen om een bouwkundige keuring te laten uitvoeren en een aankoopmakelaar in te schakelen als je de lokale markt niet kent.
Hoeveel overdrachtsbelasting betaal ik als Belg in Nederland?
Dat hangt af van je situatie. Als je de woning als hoofdverblijf gaat gebruiken en jonger bent dan 35 jaar, kun je in aanmerking komen voor het starterstarief van 0% of 2%, afhankelijk van de koopprijs (grens in 2026: 510.000 euro). Als je ouder bent en de woning als hoofdverblijf gebruikt, betaal je 2%. Voor een tweede verblijf, vakantiewoning of investeringspand betaal je 10,4%. Dat laatste tarief is voor de meeste Belgische grenskopers de meest voorkomende situatie.
Kan ik als Belg een hypotheek krijgen bij een Nederlandse bank?
Ja, dat is mogelijk, maar niet altijd eenvoudig. Nederlandse banken kijken naar je inkomen, ook al is dat een Belgisch inkomen. Ze hanteren soms een correctiefactor voor buitenlandse inkomsten en vragen vaker een hogere eigen inbreng. Voor grensarbeiders die in Nederland werken en in België wonen gelden specifieke regels op basis van het Belgisch-Nederlands belastingverdrag. Een hypotheekadviseur met ervaring in grensoverschrijdende dossiers kan je situatie het best inschatten.
Moet ik mijn woning in Nederland aangeven in mijn Belgische belastingaangifte?
Ja. Als Belgisch rijksinwoner ben je verplicht al je buitenlandse onroerende goederen aan te geven in je Belgische belastingaangifte. Dankzij het Belgisch-Nederlands belastingverdrag wordt het inkomen uit die woning in de meeste gevallen vrijgesteld van Belgische belasting, maar het telt wel mee voor de berekening van het belastingtarief op je andere inkomsten (progressievoorbehoud). Vergeet je de aangifte, dan riskeer je een boete.
Is het duurder om een tweede verblijf te kopen in Nederland dan een eerste woning?
Ja, aanzienlijk. Voor een tweede verblijf betaal je 10,4% overdrachtsbelasting in plaats van 2% voor een eigen woning. Op een aankoopprijs van 250.000 euro betekent dat het verschil tussen 5.000 euro en 26.000 euro enkel aan overdrachtsbelasting. Bovendien heb je geen recht op hypotheekrenteaftrek voor een tweede verblijf. Die hogere instapkost maakt het extra belangrijk om de totale financiering goed door te rekenen.
Welke regio's in Nederland zijn het meest populair bij Belgische kopers?
Zeeuws-Vlaanderen is verreweg de populairste regio, omdat het direct grenst aan de Belgische provincies Oost- en West-Vlaanderen en relatief betaalbare woningprijzen kent. Nederlands Limburg (rond Maastricht, Venlo en de Maasvallei) trekt kopers aan vanuit de Belgische provincie Limburg. Noord-Brabant, met name de regio rondom Bergen op Zoom en Roosendaal, is interessant voor kopers uit de Antwerpse regio.
"Tech-ondernemer en strateeg met een focus op digitale transformatie in de vastgoedsector."